Что такое COGS, объясняет сама расшифровка cost of goods sold, себестоимость проданных товаров, то есть затраты ровно на те товары и работы, за которые за период признана выручка, даже если покупатель ещё не заплатил. Товар, купленный впрок и лежащий на складе, в эту сумму не попадает, поэтому месяц крупной закупки остаётся прибыльным, если прибыльны сами продажи.
Выручка минус COGS даёт валовую прибыль, первую строку, где видно, зарабатывает ли компания на самом товаре, ещё до рекламы и аренды офиса.
Ниже формула, состав затрат по российскому стандарту, доля COGS по отраслям и типичная ошибка в цене. И сверх этого, как превратить расчёт в деньги: какие вопросы задать своему учёту и как разбирать следующие месяцы быстрее с нейросетью.
Формула COGS: запасы на начало, закупки и остаток
Формула COGS держится на складских остатках. Налоговая служба США в форме 1125-A расписывает её построчно (форма): запасы на начало года плюс закупки, труд и прочие затраты на изготовление, минус запасы на конец года.
Возьмём учебную оптовую компанию за квартал. На начало квартала на складе товара на 1,2 млн рублей, закупили на 4,5 млн, доставка до своего склада стоила 300 тысяч, к концу квартала осталось на 1,5 млн. COGS выходит 1,2 + 4,5 + 0,3 − 1,5 = 4,5 млн рублей. При выручке 6,5 млн валовая прибыль равна 2 млн, а валовая маржа около 30,8 %.
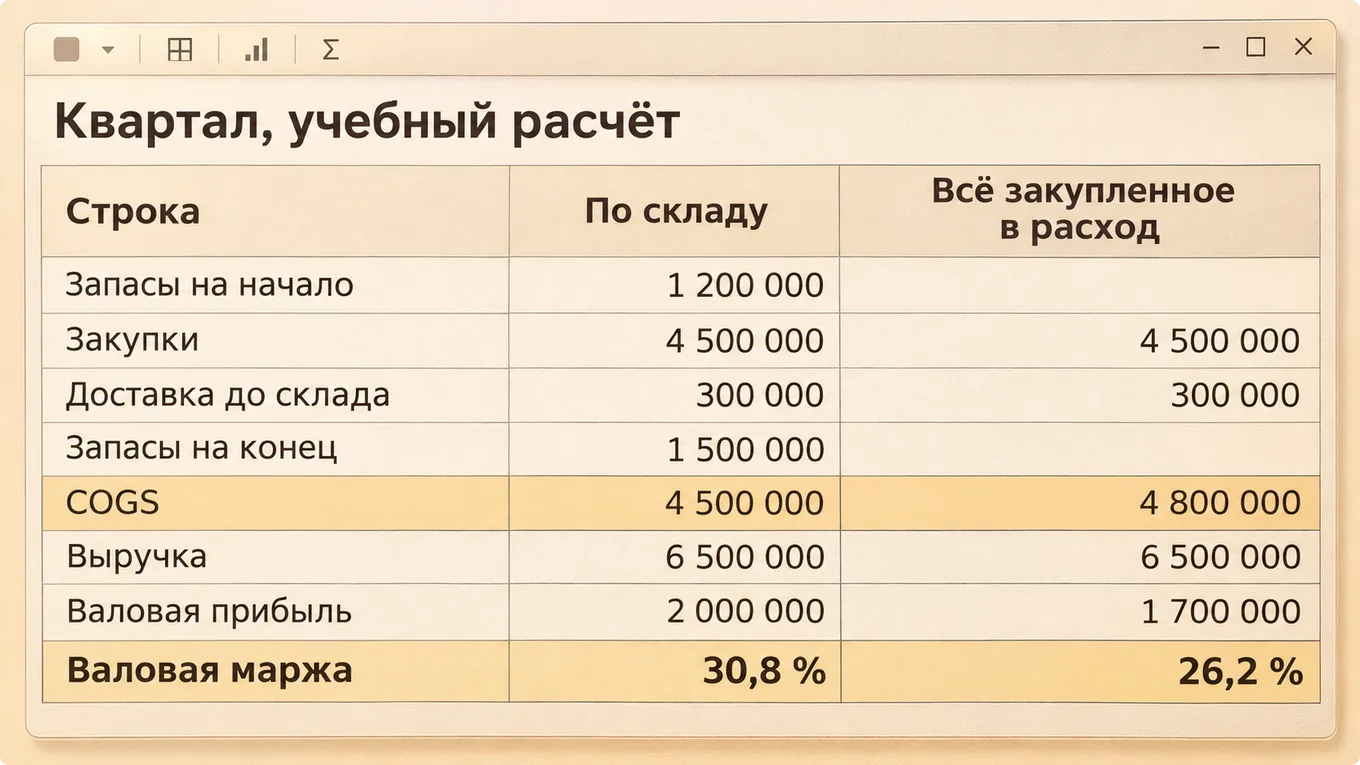
Собственник, который считает расходом все закупки квартала, увидит другое. Склад вырос на 300 тысяч, деньги лежат на полках, а в его расчёте ушли в расход, и маржа съёжилась до 26,2 %. Разница в 4,6 процентного пункта появилась из-за одного забытого остатка.
Что входит в себестоимость проданного, а что остаётся ниже строки
Граница COGS проходит по вопросу «без этой затраты товар появился бы у покупателя?». Стандарт ФСБУ 5/2019 «Запасы» отвечает на него прямо (пункты 11, 18, 26).
| Затрата | Входит в себестоимость | Основание в ФСБУ 5/2019 |
|---|---|---|
| Цена поставщика за вычетом скидок и возмещаемого НДС | да | пп. 11 «а», 12 |
| Доставка до места продажи | да, торговле разрешено относить на расходы на продажу | пп. 11 «б», 21 |
| Фасовка, сортировка, доработка | да | п. 11 «в» |
| Материалы, зарплата и амортизация в производстве | да | п. 23 |
| Хранение на складе | нет, кроме хранения как части технологии | пп. 18 «в», 26 «д» |
| Реклама и продвижение | нет | п. 26 «е» |
| Сверхнормативный брак и простои | нет | п. 26 «а» |
Чаще всего путают хранение и доставку. Машина от поставщика до склада в себестоимость идёт, аренда склада готовой продукции остаётся ниже строки, а полный состав затрат на изготовление разобран в статье о том, чем себестоимость отличается от стоимости.
Сидит ли НДС в себестоимости
Под роликами о прибыли спорят, учитывается ли НДС в себестоимости. Пункт 12 стандарта берёт цену «за вычетом возмещаемых сумм налогов», так что при вычете НДС COGS считают без налога, а без права на вычет налог остаётся в себестоимости.
Себестоимость продаж в российском отчёте бывает шире COGS
Строка «Себестоимость продаж» в отчёте о финансовых результатах совпадает с COGS не всегда. Пункт 9 ПБУ 10/99 разрешает признавать в ней коммерческие и управленческие расходы полностью в отчётном году (текст). Тогда в строке сидят реклама и аренда офиса, а валовая прибыль выглядит скромнее, чем у соседа по рынку.
С отчётности за 2027 год вместо ПБУ 10/99 действует ФСБУ 10/2026 «Расходы» (приказ Минфина № 53н). Перед сравнением маржи за 2026 и 2027 годы спросите бухгалтера, что лежало в строке раньше и что лежит теперь.
По моему опыту, собственник чаще всего теряет из виду именно эту строку. Он выбил у поставщика скидку и ждёт её в чистой прибыли, хотя за те же месяцы нанял двух менеджеров и перекредитовался. Внизу отчёта переговоры растворяются без следа, зато в COGS и валовой марже их видно с первого месяца.
Какая доля COGS в выручке считается нормальной
Нормальная доля COGS зависит от отрасли сильнее, чем от размера компании. Открытых российских данных в таком разрезе я не нашёл, ФНС считает рентабельность к полной себестоимости с коммерческими и управленческими расходами. Ближайший ориентир собирает Асват Дамодаран из Нью-Йоркского университета по публичным компаниям США на январь 2026 года (таблица).
| Отрасль, США | COGS к выручке | Валовая маржа | Коммерческие и управленческие к выручке |
|---|---|---|---|
| Розница общего профиля | 66,8 % | 33,2 % | 20,9 % |
| Рестораны | 67,8 % | 32,2 % | 10,8 % |
| Пищевое производство | 76,8 % | 23,2 % | 12,1 % |
| Одежда | 43,1 % | 56,9 % | 47,6 % |
| Программное обеспечение | 28,3 % | 71,7 % | 24,4 % |
Одежда показывает, почему высокая валовая маржа ещё ничего не обещает. Из 56,9 % валовой маржи почти всё забирают магазины, маркетинг и офис, 47,6 % выручки. Свою долю COGS я бы сравнивал с компаниями той же модели продаж, даже если вывеска у них другая.
Где расчёт «материал плюс наценка» уводит цену в минус
Цена, посчитанная от одного материала, теряет деньги на малых заказах. Числа дальше учебные. Представим типографию на восемнадцать человек в городе до миллиона жителей, которая печатает упаковку и ставит наценку от себестоимости бумаги с краской, умножая её на 1,6.
Малый тираж в 300 коробок требует бумаги и краски на 20 тысяч рублей, цена 32 тысячи. Приладка, то есть настройка машины перед тиражом, и работа печатника стоят ещё 7 тысяч, а каждый четвёртый малый тираж перепечатывают из-за несогласованного цвета, это в среднем 6 750 рублей на заказ. Полная себестоимость тиража 33 750 рублей, и каждый такой заказ приносит минус 1 750.
Здесь сталкиваются два правила. Пункт 26 ФСБУ 5/2019 не пускает в себестоимость продукции брак из-за плохой организации производства, а перепечатка несогласованного цвета именно такая. Цене эти потери нужны, ведь деньги на перепечатку уходят всё равно. Противоречие снимается разделением, в отчёт идёт стандартная себестоимость, а в расчёт цены ожидаемые потери отдельной строкой.
Как тираж выходит в плюс
Типография вводит платную цветопробу, пробный оттиск для согласования цвета, поднимает минимальный тираж до 500 коробок и считает цену от полной себестоимости. Материалы 33 тысячи, приладка 7 тысяч, перепечатка теперь в каждом двадцатом тираже, в среднем 2 тысячи. С ожидаемыми потерями заказ обходится в 42 тысячи, цена 48 тысяч, результат заказа 6 тысяч, или 12,5 % цены. Такую раскладку по заказам удобно собрать в модель прибыли по каждому продукту и клиенту и смотреть на неё ещё до согласования цены.
Где я отдаю разбор COGS нейросети, а где считаю сам
Нейросеть хорошо разбирает выгрузку из учётной программы. Она сводит остатки, приходы и продажи по товарным группам, считает COGS и валовую маржу и находит группы, где маржа сползла, а потом эти цифры ложатся в юнит-экономику на одном клиенте. За вечер она делает работу бухгалтера на целый день.
Опасна она на границе затрат, ведь невнятно названную аренду склада модель уверенно отнесёт в себестоимость. Поэтому список «что входит» я задаю сам, по стандарту, а машине оставляю арифметику. Решение о цене, минимальном заказе и разговоре с поставщиком тоже остаётся за собственником, ведь своего рынка модель не знает.
Когда разовой сверки мало и картина нужна каждый месяц, юнит-экономику по товарам и каналам можно поставить один раз и обновлять каждый месяц выгрузкой.
Промпт: сколько на самом деле стоят проданные товары
Промпт работает на выгрузке, которая уже лежит в учётной программе. Подойдёт любая крупная модель: DeepSeek работает бесплатно и без VPN, ChatGPT и Claude мощнее, но с ограничениями доступа из России. Перед вставкой замените названия контрагентов и товаров метками, персональные данные и коммерческую тайну в публичный чат не вставляйте.
Роль: ты финансовый аналитик, проверяешь себестоимость проданного (COGS).

Результат: таблица по товарным группам за месяц (COGS, выручка, валовая прибыль, валовая маржа), список затрат, отнесённых не туда, и готовые фразы для бухгалтера или поставщика.

Зачем: понять, на каких группах компания зарабатывает на самом товаре, а на каких теряет ещё до рекламы и аренды.

Ниже выгрузка: остатки на начало и конец месяца, приходы, продажи с выручкой по группам, прочие расходы месяца.

Работай по шагам, к следующему переходи только после предыдущего:
1. COGS по группе: остаток на начало плюс приходы и доставка до склада минус остаток на конец.
2. Валовая прибыль и валовая маржа в процентах выручки по каждой группе.
3. Проверь прочие расходы: хранение, реклама, аренда офиса и сверхнормативный брак в COGS не входят, доставка до склада и фасовка входят. Покажи, что отнесено не туда и как это меняет маржу.
4. Отметь группы, где маржа ниже средней по компании больше чем на 10 пунктов, и дай по каждой одну фразу для бухгалтера или поставщика.

Нюансы: если остатков на начало нет, спроси их и не считай. Если цифры противоречат друг другу, покажи противоречие и не выбирай сам.

Рамки: не выдумывай цифры и средние по рынку, считай только по выгрузке. Мотивационные речи и рассуждения о важности опусти полностью.
Коротко: главное из статьи
- COGS, себестоимость проданных товаров, считает затраты только на товары, проданные за период.
- COGS равна запасам на начало плюс закупки и затраты на изготовление минус запасы на конец.
- По ФСБУ 5/2019 в себестоимость входят цена поставщика без возмещаемого НДС, доставка и доработка, а хранение, реклама и сверхнормативный брак не входят.
- Строка «Себестоимость продаж» бывает шире COGS, если учётная политика включает в неё коммерческие и управленческие расходы.
- Доля COGS в выручке у публичных компаний США колеблется от 28 % в программном обеспечении до 77 % в пищевом производстве.
- Скидка поставщика видна в COGS и валовой марже, а в чистой прибыли теряется.
Частые вопросы
Что такое COGS простыми словами?
COGS, cost of goods sold, означает себестоимость проданных товаров, то есть затраты на товары и работы, за которые за период признана выручка, оплаченные и отгруженные в долг. Считают её от склада, к запасам на начало прибавляют закупки и затраты на изготовление и вычитают запасы на конец. Выручка минус COGS даёт валовую прибыль, по которой видно, зарабатывает ли компания на самом товаре.
Чем COGS отличается от себестоимости продаж в российском отчёте?
Часто ничем, но не всегда. Пункт 9 ПБУ 10/99 разрешает включать коммерческие и управленческие расходы в себестоимость проданного полностью в отчётном году. Если учётная политика так сделала, строка «Себестоимость продаж» шире COGS и валовая прибыль ниже. С отчётности за 2027 год действует ФСБУ 10/2026 «Расходы», и состав строки перед сравнением лет лучше уточнить у бухгалтера.
Входит ли НДС в COGS?
Возмещаемый НДС не входит, потому что пункт 12 ФСБУ 5/2019 велит включать цену поставщика за вычетом возмещаемых налогов, и компания с вычетом считает себестоимость без налога. Если права на вычет нет, налог остаётся в цене закупки и входит в себестоимость, поэтому маржу компаний с разными налоговыми режимами напрямую не сравнивают.
Входит ли комиссия маркетплейса в COGS?
В бухгалтерскую себестоимость товара комиссия площадки не входит, потому что возникает в момент продажи и относится к расходам на продажу. В юнит-экономике продавца её всё равно вычитают из каждой продажи вместе с логистикой площадки, только отдельной строкой после COGS, чтобы видеть, сколько зарабатывает товар и сколько забирает канал.